



24,719.71
-197.89
(-0.79%)
24,721
-152
(-0.61%)
高水1
8,215.79
-68.79
(-0.83%)
4,303.95
-13.99
(-0.32%)
1,272.28億
3,869.23
-16.10
(-0.414%)
4,460.12
-19.96
(-0.446%)
13,333.91
-50.66
(-0.378%)
2,629.00
-20.16
(-0.76%)
77,648.0100
-541.1900
(-0.692%)
歡迎回來

網頁已經閒置了一段時間,為確保不會錯過最新的內容。請重新載入頁面。立即重新載入

查看更多「香港好去處」精彩內容

20
六月
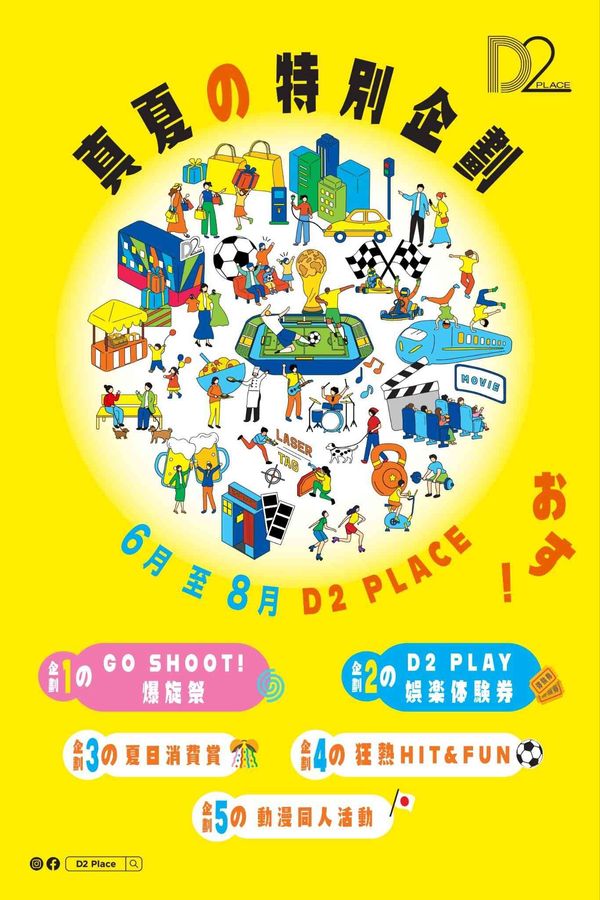
荔枝角 D2 Place|D2 Place 「真夏の特別企劃」打造今夏最強玩樂大本營 「Go Shoot!爆旋祭」展出原動畫手稿、初代閃卡珍藏 荔枝角 D2 Place|D2 Place 「真夏の特別企劃」打造今夏最強玩樂大本營 「Go Shoot!爆旋祭」展出原動畫手稿、初代閃卡珍藏
荔枝角 D2 Place|D2 Place 「真夏の特別企劃」打造今夏最強玩樂大本營 「Go Sho...
推介度:
20/06/2026 - 30/09/2026
04
十二月
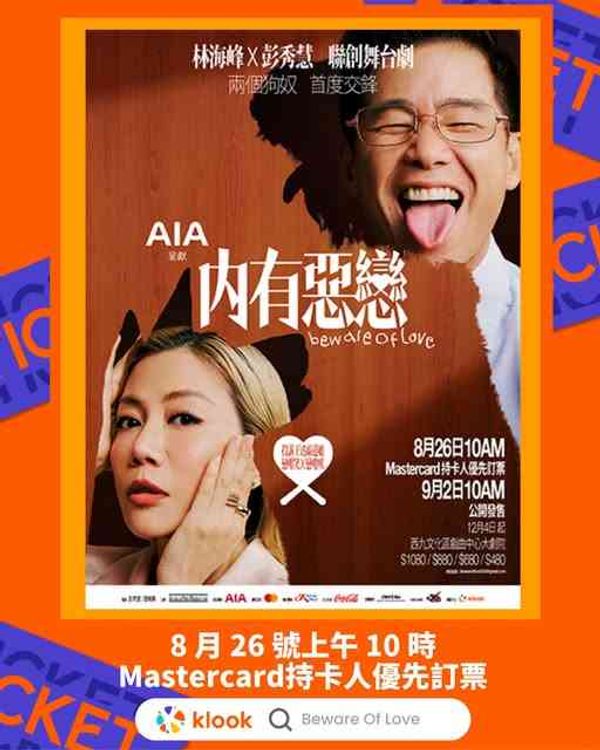
西九文化區戲曲中心| 林海峰 x 彭秀慧聯創舞台劇,AIA呈獻《內有惡戀》 西九文化區戲曲中心| 林海峰 x 彭秀慧聯創舞台劇,AIA呈獻《內有惡戀》
西九文化區戲曲中心| 林海峰 x 彭秀慧聯創舞台劇,AIA呈獻《內有惡戀》
推介度:
04/12/2026 - 26/12/2026

Red Violet
  • 76.290
  • +1.270
  • (+1.693%)
  • 最高
  • 78.800
  • 最低
  • 76.100
  • 成交股數
  • 23.30萬
  • 成交金額
  • 1.53千萬
  • 前收市
  • 75.020
  • 開市
  • 76.240
  • 盤後
  • 77.780
  • 1.490
  • (+1.953%)
  • 最高
  • 77.780
  • 最低
  • 76.200
  • 成交股數
  • 4.00萬
  • 成交金額
  • 3.05百萬
  • 買入
  • 76.810
  • 賣出
  • 79.580
  • 市值
  • 12.04億
  • 貨幣
  • USD
  • 交易宗數
  • 5244
  • 每宗成交金額
  • 2,909
  • 波幅
  • 10.737%
  • 交易所
  • NASDAQ
  • 1個月高低
  • 52周高低
  • 市盈率/預期
  • 65.81/--
  • 周息率/預期
  • 0.40%/--
  • 10日股價變動
  • -0.183%
  • 風險率
  • 10.308
  • 振幅率
  • 2.497%
  • 啤打系數
  • 1.650

報價延遲最少15分鐘。美東時間: 14/09/2026 19:59:45
紅色閃爍圓點標示當前所處的交易時段。

15/09/2026 10:50

真知灼見-溫灼培 | 美國10年期債息破5%,下一步將如何?

  《真知灼見》美國10年期國債孳息率昨天(14日)突破5%的心理關口,最高見5.0142%,今早(15日)於亞洲市場報4.9936%。回顧對上一次美債息率於5%水平,已是2023年10月,當時也僅最高見5.021%,且維持時間並不長久。若這一水平被衝破,上一次見到如斯高位的美債息率便要追溯到2007年7月,即19年前。由於5%這個水平多年未見,當它被衝破後,市場通常只會出現兩種主要可能性:第一種情況是,投資者認為10年期債息已變得相當具吸引力,資金因而蜂擁而至,在大量資金湧入推動債價上升的情況下,債息便會自然回落;第二種情況則是,債息突破關口後,導致大量債券投資者選擇止損,進一步推動10年期債息上升得更快、更急。


提防長債息進一步被推高


  上述影響美國10年期債息日後走勢的兩種情況,筆者認為後者發生的可能性較大。原因有幾點:首先,受惠人工智能發展,投資者目前對美國經濟前景仍偏向充滿信心,換言之,即使5%債息具吸引力,與股市所可能帶來的利潤相比,仍屬相對較低,因此資金未必會出現明顯「棄股投債」的轉向;其次,美國政府不但債務龐大,財政亦未見有所收斂,這意味著未來美債供應料將持續源源不斷,進而限制債價上升的空間,使債息難以大幅回落;其三,市場普遍預期美國聯儲局將在本周四(17日)的議息會議加息,主席沃什亦可能發出鷹派言論,這相信會進一步推高整體債息水平;最後,美伊局勢仍然緊張,油價維持高企,若油價持續推動通脹預期升溫,債息就更難回落。


美國10年期債息下一站見5.333%?


  現今市場上是否存在一些因素,可使美國長債息從現今高位回落?或許只有當美國真的出現衰退,才較有機會見到。因此,對於美國10年期債息後續走勢,投資者可能需要有心理準備:債息在突破5%後仍有機會攀至更高水平。倘若債息繼續走高,又可升到多高?筆者認為可參考兩個潛在位置:其一是2007年6月高位約5.333%;其二是2001至2002年間的密集區高位,約在5.5%附近。若真的到了這兩個水平,屆時再讓我們觀察,債息處高位是否會對美國經濟形成足夠壓力,從而引發衰退,若一旦出現衰退,才可能更直接地拉低美國10年期債息。《恒生銀行首席市場策略員 溫灼培》


*《經濟通》所刊的署名及/或不署名文章,相關內容屬作者個人意見,並不代表《經濟通》立場,《經濟通》所扮演的角色是提供一個自由言論平台。


海鮮優惠
最新
人氣
etnet TV
財經新聞
評論
專題透視
生活
DIVA
健康好人生
香港好去處